この記事でわかること・結論
- 通勤手当申請書の目的と主な記載項目
- 通勤手当申請書の書き方や提出するタイミング
- 通勤手当の非課税限度額と2026年4月からの変更点
この記事でわかること・結論
従業員の入社や引っ越しに伴い、「通勤手当はいくら支給すればよいのか」「どの経路で通勤するのか」を確認する場面は少なくありません。その際に活用できるのが、通勤手当申請書です。
通勤手当申請書とは、従業員が自宅から勤務先までの通勤経路や交通手段、通勤にかかる費用などを会社へ申告するための書類です。法律で統一された様式が定められているわけではなく、企業ごとに必要な項目を設けて運用できます。
また、通勤手当をすべての企業に対して一律に支給を義務づける法律はありませんが、就業規則や賃金規程、労働契約などで支給条件を定めている場合は、その内容に沿って適切に支給する必要があります。
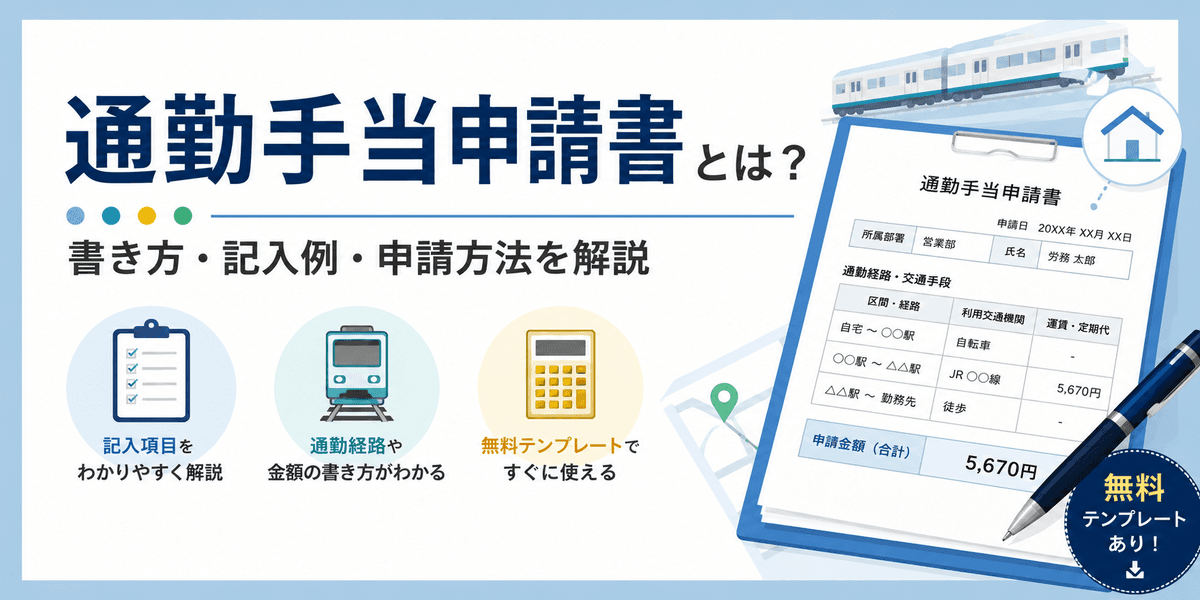
本記事では、通勤手当申請書の記載項目や書き方、提出するタイミングをはじめ、通勤手当の非課税限度額や2026年4月からの変更点までわかりやすく解説します。すぐに使える無料テンプレートも案内いたしますので、通勤手当の申請・管理にお役立てください。

通勤手当申請書テンプレート
無料プレゼント中
通勤手当申請書とは、従業員が自宅から勤務先までの通勤経路・交通手段・通勤費などを会社へ申請するための書類です。
「通勤交通費申請書」「通勤届」「通勤経路申請書」などの名称が使われることもありますが、法律で統一された名称や様式が決められているわけではありません。
会社は申請内容をもとに、通勤手当の支給対象となるか、通勤経路が自社の規程に沿っているか、いくら支給するかなどを確認します。
通勤手当申請書を利用する主な目的は、会社が従業員の通勤実態を把握し、正しい通勤手当を算定することです。
特に、従業員が引っ越したにもかかわらず申請内容が更新されていないと、実際の通勤費と異なる金額を支給し続ける可能性があります。
入社時だけでなく、住所や通勤方法が変更された際にも再申請する仕組みを設けておくことが重要です。
「通勤手当」と「交通費」は同じ意味で使われることもありますが、労務・経理実務では区別して扱われるケースがあります。
| 項目 | 通勤手当 | 業務上の交通費 |
|---|---|---|
| 主な目的 | 自宅と通常の勤務先との往復にかかる費用を補助する | 営業・出張・取引先訪問など業務上の移動費を精算する |
| 支給方法 | 月額・定期券代など会社規程に基づいて支給 | 実費精算など |
| 主な申請書類 | 通勤手当申請書・通勤届 | 交通費精算書・旅費精算書など |
| 所得税上の取扱い | 一定の限度額まで非課税 | 業務遂行上通常必要な実費は原則として給与とは扱わない |
通勤手当申請書は、出張などの一時的な移動費ではなく、通常の通勤にかかる費用を申請するための書類と考えるとわかりやすいでしょう。
通勤手当について、すべての企業に対して一律に支給を義務づける法律はありません。支給の有無や金額、上限などは、基本的に企業が制度として定めます。
ただし、就業規則や賃金規程、労働契約で「通勤手当を支給する」と定めている場合は、その規定に沿った運用が必要です。
また、常時10人以上の労働者を使用する事業所では就業規則の作成・届出が必要であり、賃金の決定・計算・支払方法などは就業規則の絶対的必要記載事項です。通勤手当を賃金制度の一部として設ける場合は、関連する規程との整合性も確認しておきましょう。
「通勤手当を支給する法律上の一律の義務がない」からといって「通勤手当を支払わなくてもよい」とは限りません。
就業規則や雇用契約などで支給条件を定めている場合は、自社のルールに従って適切に処理しましょう。

通勤手当申請書には法律で定められた統一様式がないため、自社で一から作成することもできます。
しかし、氏名や住所、通勤経路、交通手段、定期券代などの項目を整理したうえで、申請金額を計算できるフォーマットを作成するには手間がかかります。
労務SEARCHでは、基本的な申請項目を備えたExcel形式の「通勤手当申請書」テンプレートを無料で公開しています。申請合計金額も自動計算できるため、ダウンロード後すぐに実務で利用できます。
自社の支給基準や申請ルールに合わせて編集できるExcelテンプレートを活用すると、書式作成の手間を減らせます。
通勤手当申請書には法定の記載項目はありませんが、通勤手当を正確に算定・管理できるよう、必要な情報を過不足なく記載できる様式にしておくことが重要です。
一般的には、次のような項目を設けます。
まず、申請者を特定するために氏名や所属部署、住所を記載します。
住所は通勤経路や通勤距離を確認する基礎となるため、転居した場合には新しい住所を届け出てもらうことが重要です。
従業員数の多い会社では、社員番号などを追加すると、人事・給与システムとの照合もしやすくなります。
自宅から勤務先までの具体的な通勤経路を記載します。
たとえば電車通勤の場合は、
自宅 → ○○駅 → △△線 → □□駅 → 勤務先
といった形で、利用する駅や路線が把握できるようにします。
複数の交通機関を利用する場合は、電車・バスなどそれぞれの区間を分けて記載してもらうと確認しやすくなります。
公共交通機関を利用する場合は、1か月・3か月・6か月定期券など、会社が採用している支給方法に合わせて金額を記載します。
会社によっては「6か月定期券の金額を6で割って毎月支給する」「実際の出勤日数に応じて交通費を支給する」など、計算方法が異なります。
申請書の様式と賃金規程・通勤手当規程の算定方法を統一しておくと、給与計算時の確認作業を減らせます。
自動車・バイク・自転車などの交通用具で通勤する場合は、自宅から勤務先までの片道の通勤距離を確認できる項目を設けておくと便利です。
所得税上の非課税限度額は片道の通勤距離によって区分されているため、正しい距離を把握しておく必要があります。
2026年4月からは片道65km以上について区分が細分化され、最高で片道95km以上の月6万6,400円まで非課税となりました。電車・バスなどとマイカー・自転車等を併用する場合は、公共交通機関の利用区間と、マイカー・自転車等を使用する区間を分けて記載しましょう。交通用具についての非課税限度額は、その交通用具を使用する区間の片道距離に応じて判定します。
また、一定の駐車場等を利用している場合には、その料金も確認できるようにしておきましょう。
通勤手当申請書は、次の流れで記入するとスムーズです。
氏名、所属部署、住所、申請日などを記入します。
新規申請と変更申請の両方で同じ様式を使う場合は、「新規」「住所変更」「経路変更」などの申請区分を選択できる欄を設けておくと便利です。
また、いつから新しい通勤手当を適用するのか判断できるよう、「変更日」「適用開始日」などの項目を用意すると給与計算担当者が処理しやすくなります。
次に、自宅から勤務先までの経路を記入します。
【記入例】
自宅
↓ 徒歩10分
○○駅
↓ JR○○線
△△駅
↓ 路線バス
□□停留所
↓ 徒歩3分
勤務先
鉄道を複数利用する場合は、乗換駅も記載しておくと経路を確認しやすくなります。
なお、所得税上、電車やバスなどを利用する通勤手当が非課税となるのは、運賃・時間・距離などの事情に照らして「最も経済的かつ合理的な経路および方法」による金額です。単純に最安値だけで判断するものではありません。
電車、バス、自動車、バイク、自転車、徒歩など、実際に利用する交通手段を記載します。
たとえば、
のように複数の交通手段を組み合わせるケースもあります。
会社がマイカー通勤について許可制を採用している場合は、通勤手当申請書とは別に、自動車通勤許可申請書や運転免許証・任意保険の確認などをおこなう運用も検討しましょう。
公共交通機関の場合は利用区間ごとの運賃や定期券代、自動車・バイク・自転車の場合は片道の通勤距離などを記載します。
たとえば、
| 項目 | 記入例 |
|---|---|
| 利用交通機関 | JR○○線 |
| 利用区間 | ○○駅~△△駅 |
| 1か月定期券代 | 12,480円 |
| 片道距離 | 18.5km |
| 駐車場料金 | 月4,000円 |
といった形です。
なお、実際に申請書へどの項目を設けるかは、自社の通勤手当規程や支給方法に合わせて調整してください。
最後に、通勤経路・運賃・距離・申請金額などに誤りがないか確認して会社へ提出します。
人事・労務担当者側では、特に次の点を確認しましょう。
Excel形式のテンプレートを利用すれば、項目を一から作成する必要がありません。申請合計金額も自動計算できます。
通勤手当申請書には、法律で全国一律の提出期限が設けられているわけではありません。
そのため、会社が就業規則や賃金規程、通勤手当規程などで提出時期を定めて運用します。
主な提出タイミングは次のとおりです。
新入社員の通勤手当を給与へ反映するため、入社手続きの一環として申請書を提出してもらう方法が一般的です。
給与締日までに処理できるよう、入社書類と一緒に提出期限を案内するとスムーズです。
引っ越しによって住所が変わると、通勤経路や交通費も変わる可能性があります。
転居届とあわせて通勤手当の変更申請をおこなうルールにしておけば、住所は変更したのに通勤手当だけ旧住所のままになっているといったミスを防ぎやすくなります。
電車から自動車へ変更した場合や、利用する鉄道路線を変更した場合なども再申請の対象としておくとよいでしょう。
申請せずに異なる交通手段を利用していると、会社が把握している通勤実態と実際の通勤方法が食い違います。
鉄道会社やバス会社の運賃改定によって通勤費が変わった場合も、通勤手当の見直しが必要になることがあります。
会社側で一括して改定額を確認するのか、従業員から変更申請を受け付けるのかをあらかじめ決めておきましょう。
通勤手当の申請内容は、入社時に一度登録したら終わりではありません。
住所や利用交通機関などが変わった場合は、最新の通勤状況に更新する必要があります。
引っ越し後は、自宅から勤務先までの距離や最寄り駅、利用路線などが変わります。
新住所の適用日を確認したうえで、旧経路に対する通勤手当をいつまで支給し、新経路へいつ切り替えるのかを明確にしましょう。
定期券を事前に購入している場合は、払い戻し金の取扱いについても社内ルールを設けておくとトラブルを防げます。
同じ住所から通勤していても、乗換路線や利用駅を変更するケースがあります。
会社が「最も合理的・経済的な経路」など一定の支給基準を設けている場合、従業員の判断だけで高額な経路へ変更すると通勤手当の全額が認められないこともあります。
申請・承認後に新しい経路を適用する運用にしておくとよいでしょう。
公共交通機関からマイカー通勤へ変更する場合は、通勤距離だけでなく、会社のマイカー通勤規程に応じて運転免許証や自動車保険、駐車場所なども確認します。
また、所得税上の非課税額は片道距離によって異なるため、実際の通勤距離を正確に把握しておく必要があります。
通勤手当の変更を従業員が届け出ないと、会社が旧経路の金額を支払い続け、過払い・不足払いにつながる可能性があります。
「変更後○日以内」など、自社の届出期限を通勤手当規程等で明確にしておくと管理しやすくなります。
給与に加算して支給される通勤手当は、所得税上、一定の条件・金額まで非課税となります。
非課税限度額は通勤方法によって異なるため、給与計算担当者は申請内容に応じて適切に判定する必要があります。
電車やバスなどの公共交通機関を利用して通勤する場合、「最も経済的かつ合理的な経路および方法」による1か月当たりの運賃等の額が非課税となり、最高限度額は月15万円です。
15万円を超えて通勤手当を支給する場合、超えた部分は給与として所得税等の課税対象となります。
なお、合理的な経路であれば新幹線や特急列車の運賃等も対象となる場合がありますが、グリーン料金は非課税となる合理的な運賃等には含まれません。
自動車や自転車などの交通用具を利用して通勤する場合は、片道の通勤距離に応じて非課税限度額が決まります。
2026年4月1日以後に支払われるべき通勤手当については、次の金額が適用されます。ただし、同日前に支払われるべき通勤手当の差額として追加支給するものは除かれます。
| 片道の通勤距離 | 1か月当たりの非課税限度額 |
|---|---|
| 2km未満 | 全額課税 |
| 2km以上10km未満 | 4,200円 |
| 10km以上15km未満 | 7,300円 |
| 15km以上25km未満 | 13,500円 |
| 25km以上35km未満 | 19,700円 |
| 35km以上45km未満 | 25,900円 |
| 45km以上55km未満 | 32,300円 |
| 55km以上65km未満 | 38,700円 |
| 65km以上75km未満 | 45,700円 |
| 75km以上85km未満 | 52,700円 |
| 85km以上95km未満 | 59,600円 |
| 95km以上 | 66,400円 |
2026年4月の改正では、片道65km以上について新しい距離区分が設けられました。
2026年4月1日以後に支払われるべき通勤手当については、マイカー等で通勤し、一定の要件を満たす駐車場等の料金を負担することを常例とする人は、通勤距離に応じた非課税限度額に、1か月当たりの駐車場等の料金相当額を加算できます。加算できる金額の上限は月5,000円です。
対象となるのは、勤務先や通勤に利用する駅・停留所などの周辺にある駐車場等で、自転車やバイクの駐輪場も含まれます。一方、自宅付近で車両を保管するための駐車場等は対象になりません。複数の対象駐車場等を利用している場合も、加算できるのは料金の合計額について月5,000円までです。
たとえば、片道18kmを自動車で通勤し、対象となる駐車場に月4,000円を負担している場合、
距離に応じた非課税限度額:13,500円
+
駐車場料金相当額:4,000円
=
非課税限度額:17,500円
となります。
なお、従業員から駐車場の契約書や領収書を提出させること自体に法令上の一律の義務はありませんが、非課税限度額を算定するためには実際の駐車場料金を確認する必要があります。国税庁は、必要な金額が確認できる書類の提示等を受けるなどして確認するよう案内しています。
所得税の非課税限度額は、会社が従業員へ支給できる通勤手当の上限ではありません。
たとえば公共交通機関の通勤手当を月17万円支給する社内制度を設けることもできます。
ただし、非課税限度額が15万円であれば、超過する2万円については給与として課税されます。
「会社の通勤手当の支給上限」と「所得税の非課税限度額」は別物です。
会社の支給上限は自社の規程で定めます。一方、非課税限度額は所得税法上、どこまでを非課税として扱えるかを判断する基準です。
通勤手当で特に間違えやすいのが、所得税と社会保険で取扱いが異なる点です。
所得税では一定額まで非課税ですが、健康保険・厚生年金保険の標準報酬月額を算定する際には、原則として通勤手当も報酬に含まれます。
日本年金機構も、標準報酬月額の基礎となる給与には基本給や残業手当だけでなく通勤手当も含むとしています。
「所得税が非課税だから社会保険料にも含めなくてよい」と判断しないよう注意してください。
通勤手当申請書を作成しても、申請内容をそのまま給与へ反映するだけでは適切な運用とはいえません。
会社側でも申請内容を確認し、自社の規程や税務上の取扱いに沿って処理することが重要です。
通勤経路については、会社がどの経路まで通勤手当の対象とするのか基準を設けておきましょう。
「最安ルートのみ」「最短時間のルート」「乗換回数も考慮する」など、基準が曖昧だと従業員ごとに判断が異なる可能性があります。
なお、所得税の非課税判定における公共交通機関の経路については、運賃だけでなく時間や距離なども踏まえた「最も経済的かつ合理的な経路および方法」で判断します。
通勤手当申請書の記載内容と、社内規程の支給基準が食い違わないようにしましょう。
たとえば、次の事項を決めておくと運用しやすくなります。
会社へ申請した高額な経路とは別の安価な経路で実際には通勤しているなど、申請内容と実態が異なるケースも考えられます。
通勤手当を実費補助として支給する会社では、不正受給につながる可能性もあるため、届出内容に変更があった場合の再申請を義務づけておくことが重要です。
ただし、経路変更があったからといって直ちに「不正」と判断せず、まず本人へ事情を確認し、自社規程に沿って対応しましょう。
2026年4月以降、マイカー等の通勤手当については距離区分が細分化され、さらに一定の駐車場等の料金について月5,000円を上限とする加算制度が設けられています。
自動車等を利用する従業員については、片道距離や駐車場の利用状況を確認できる申請書にしておくと、非課税限度額を判定しやすくなります。
通勤手当の支給自体に一律の法的義務はありませんが、正社員とパート・有期雇用労働者の待遇差については、パートタイム・有期雇用労働法上の不合理な待遇差の禁止に注意が必要です。
2026年10月1日から改正同一労働同一賃金ガイドラインが適用されます。厚生労働省のガイドラインでは、通勤手当について、通常の労働者と短時間・有期雇用労働者との間で不合理な待遇差を設けない考え方が示されています。
「正社員だから全額支給、パートだから一切支給しない」など雇用形態だけで機械的に扱わず、支給目的や勤務実態などを踏まえて制度を設計しましょう。
通勤手当申請書は、従業員が自宅から勤務先までの通勤経路や交通手段、運賃、通勤距離などを会社へ申告するための書類です。法律で統一された様式はないため、自社の通勤手当規程に合わせたフォーマットを作成できます。
入社時だけでなく、転居や通勤経路・交通手段の変更時にも申請してもらう仕組みを設けることで、通勤手当の過払い・不足払いを防ぎやすくなります。
また、2026年4月からはマイカー等の通勤手当の非課税限度額が見直され、片道65km以上の区分が細分化されました。一定の要件を満たす駐車場等についても、月5,000円を上限として非課税限度額へ加算できるようになっています。
申請項目を一から作成する手間を省きたい場合は、申請合計金額を自動計算できる労務SEARCHのExcelテンプレートをご活用ください。
通勤手当の管理では、「会社の支給基準」「所得税の非課税限度額」「社会保険上の報酬」の三つを分けて考えることが重要です。非課税限度額は会社の支給義務や支給上限を決めるものではなく、所得税が非課税であっても、通勤手当は原則として社会保険の報酬に含まれます。申請書は入社時に提出して終わりにせず、転居や通勤方法の変更、運賃改定などに合わせて更新しましょう。2026年4月からは一定の駐車場・駐輪場の料金も非課税限度額に加算できるため、利用場所や料金負担を確認できる項目も役立ちます。社内規程と申請内容を一致させ、従業員にもわかりやすい運用にすることが、支給・給与計算の誤りを防ぐポイントです。
社会保険労務士法人|岡佳伸事務所の代表、開業社会保険労務士として活躍。各種講演会の講師および各種WEB記事執筆。日本経済新聞、女性セブン等に取材記事掲載。2020年12月21日、2021年3月10日にあさイチ(NHK)にも出演。
詳しいプロフィールはこちら


応募者全員にプレゼント!