この記事でわかること・結論
- KSK2とは何か、KSKとの違いと開始時期
- 国税システム更改で変わった様式・納付書・e-Taxのポイント
- 源泉徴収票や法定調書、給与計算・年末調整システムで確認したいこと
この記事でわかること・結論
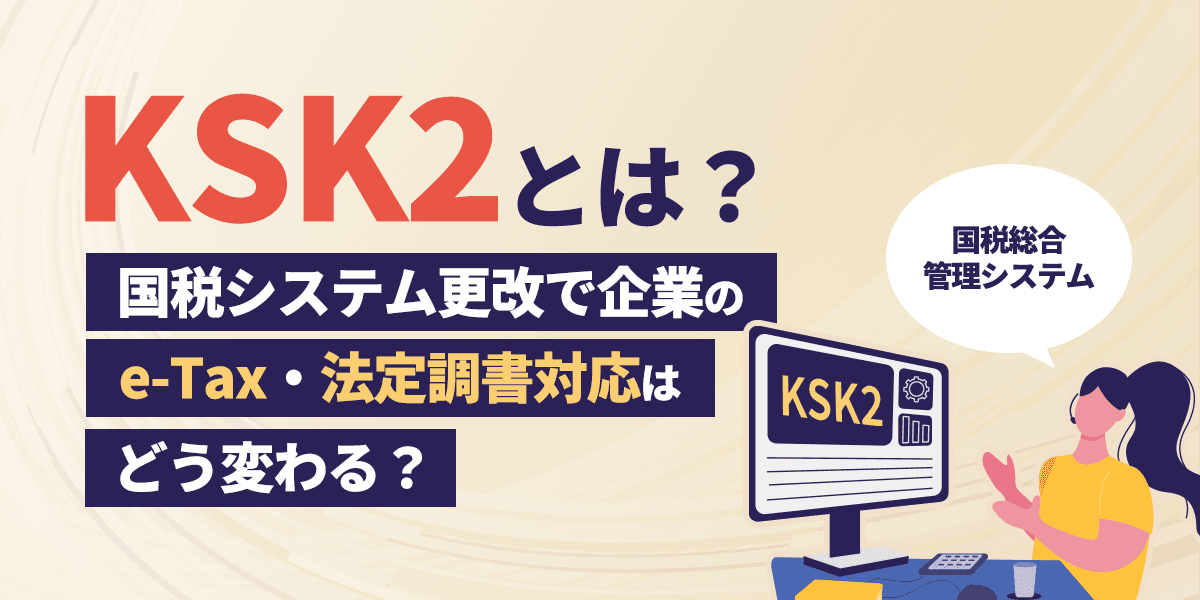
KSK2は、国税庁・税務署の国税事務を支える次世代の国税システムです。企業が直接KSK2を操作するわけではありませんが、今回の更改は人事労務・給与担当者の業務にも関係します。
国税庁は2026年(令和8年)9月24日に国税システムを更改しました。これに伴い、一部の申告書や申請・届出書、法定調書、納付書、所得税徴収高計算書などの様式が変わったほか、e-TaxのIPアドレスや処分通知等の電子交付手続きも変更されています。
実務では、源泉徴収票や法定調書の提出、給与計算・年末調整システムの帳票出力、e-Taxとの連携などが新しい仕様に対応しているか確認することがポイントです。
この記事では、KSK2とは何か、2026年9月24日の国税システム更改で何が変わったのか、e-Tax・法定調書・源泉徴収票に関する企業の実務対応を解説します。

KSK2とは、現在の国税総合管理システム(KSK)を次世代化した新しい国税システムです。国税庁は納税者の利便性向上や課税・徴収の効率化・高度化を支えるインフラとしてKSK2を開発し、2026年9月に本格導入しました。
紙中心の事務からデータ中心の事務へ移行するとともに、税目ごとに分かれていたデータベースやアプリケーションを統合することなどが大きな特長です。
企業担当者は、KSK2の技術的な仕組みを詳しく追うよりも、国税システム更改によって自社の手続きやシステムに影響がないかを確認することが大切です。
KSKは「国税総合管理(KSK)システム」のことであり、全国の国税局と税務署をネットワークで結び、地域や税目を越えて情報を管理する基幹システムです。
企業が日々使う給与計算ソフトとは異なりますが、申告書や法定調書、e-Taxなどの手続きは国税システムとつながっています。
KSK2では、現在のKSKから事務処理やデータ管理、システム基盤の仕組みが見直されています。主な違いを簡単にまとめると次のとおりです。
| 比較項目 | KSK | KSK2 |
|---|---|---|
| 事務処理 | 紙の書類も多く使用 | データ中心の事務処理へ |
| データ管理 | 税目ごとにデータベース・アプリケーションを管理 | 税目別のデータベース・アプリケーションを統合 |
| システム基盤 | メインフレーム中心 | オープンシステムへ刷新 |
KSK2では、紙を前提とした処理を減らし、税目ごとに分かれていたデータベースやアプリケーションをまとめることで、データをより活用しやすい仕組みへ移行しています。企業側で新しい「KSK2の手続き」を始めるわけではありません。
国税庁は、従来の「メインフレーム」から「オープンシステム」への刷新も掲げています。メインフレームは大型コンピュータを中心とした仕組み、オープンシステムは市販の汎用的なOSなどを使う仕組みです。企業担当者は、「国税庁側のシステム基盤も新しくなる」と押さえておけばよいでしょう。

国税システムの更改に伴い、企業が使う申告書や法定調書、納付書、e-Taxにも変更があります。
主な変更は、書類の様式、納付書・所得税徴収高計算書の記載欄、e-Taxの接続方法や処分通知等の電子交付の手続きです。法定調書や源泉徴収票に関する作業は年末調整後に集中しやすいため、給与担当者も早めに変更内容を確認しておきましょう。
| 変更項目 | 企業側で確認したいこと |
|---|---|
| 申告書・申請届出書・法定調書など | 最新様式の使用、古い帳票やテンプレートの見直し |
| 納付書・所得税徴収高計算書 | 「整理番号」欄から「お問い合わせ番号」欄への変更 |
| e-Tax・電子交付手続 | 接続方法、電子交付の手続き、社内対応の確認 |
| 処分通知等の電子交付 | 電子交付対象の拡大、一括同意手続きの確認 |
国税システムの更改に伴い、一部の書面申告書や申請・届出書、法定調書の様式が変更されています。特に法定調書については、税務署提出用の書面様式が2026年8月に変更されています。給与所得の源泉徴収票などを書面で税務署へ提出する場合は、国税庁が現在掲載している最新様式を利用しましょう。
また、今回の様式変更には、書面をAI-OCR(紙の文字をAIで読み取り、データ化する技術)で読み取りやすくする目的もあります。AI-OCRでは、フリーピッチ枠(文字ごとのマスを固定せず、自由な間隔で記入できる欄)の文字も読み取る仕組みが採用されています。
様式変更にあたり、申告書の控用はなくなり、配色は原則として白黒になりました。一方、ベンダーソフトから最新様式ではない帳票が出力される場合などについては、その帳票でも提出できると国税庁は案内しています。
人事労務・給与担当者では、給与所得の源泉徴収票などの法定調書が関係します。年末調整後に源泉徴収票や法定調書合計表を作成する企業は、使う様式や出力データが最新か確認しておきましょう。
国税庁は、国税システムの更改に伴い、納付書と所得税徴収高計算書の様式も変更しました。
主な変更点は、従来の8桁の「整理番号」欄が13桁の番号欄に変わったことです。一般の納付書では「お問い合わせ番号又は法人番号」欄、所得税徴収高計算書では「お問い合わせ番号」欄に変更されています。一般の納付書にお問い合わせ番号が印字されていない場合、法人は法人番号を記載し、個人は記載不要です。
なお、整理番号欄がある従来の納付書は当分の間使用できます。また、整理番号欄がある複写式の所得税徴収高計算書は、2028年9月頃まで使用できる予定です。旧様式が直ちに使えなくなるわけではありませんが、新様式の記載方法を確認しておきましょう。
また、新様式のA4サイズの単票式の所得税徴収高計算書は複写式ではないため、各片に同じ内容を記載する必要があります。税務署等から交付された所定の用紙を使用し、切り離さずに金融機関等へ提出してください。
源泉所得税の納付や所得税徴収高計算書を扱う担当者は、記載欄の変更を確認し、社内のマニュアルやチェック表なども必要に応じて更新しておきましょう。
e-Taxでは、固定IPアドレスから動的IPアドレスに変更されました。IPアドレスを指定してe-Taxへ接続していた場合は、URLによる接続へ変更する必要があります。なお、各WebページのURL自体は変更されていません。
税務署からの処分通知等をe-Taxで受け取る「電子交付」についても、対象が拡大され、同意方法が原則として「申請等の都度の同意」から「事前の一括同意」に変更されました。電子交付を希望する場合は、従来から利用していた方も含め、原則としてe-Tax上で一括同意の手続きが必要です。一括同意にはメールアドレスの登録も必要になります。
ただし、国税還付金振込通知書は申告・申請等の都度の同意、納税証明書等は電子交付の請求によるなど、取扱いが異なるものもあります。対象となる通知等ごとに確認しましょう。住宅借入金等特別控除証明書については、2026年9月23日以前に提出した申告・申請で電子交付に同意している場合、従前の同意に基づいて電子交付されます。
税務署からの通知などをe-Taxで受け取る「電子交付」についても、対象と手続きが変わります。同意方法は原則として、申請のたびに同意する方法から、事前にまとめて同意する方法へ変わります。これまで電子交付を利用していた場合も、原則としてe-Tax上で一括同意の手続きが必要です。
e-Taxへの接続方法は情報システム部門が確認するケースもありますが、帳票の作成や社内承認は給与・経理担当者にも関係します。変更内容を部門間で共有し、誰が何を確認するか決めておきましょう。

人事労務・給与担当者は、KSK2の仕組みそのものよりも、源泉徴収票や法定調書の作成・提出、給与計算・年末調整システム、e-Tax利用スケジュールへの影響を確認することが重要です。
法定調書の提出義務そのものが、KSK2によって新しく増えたわけではありません。ここでは、源泉徴収票や法定調書の提出方法、システム対応、e-Taxの利用日程など、担当者が実際に確認したい項目を見ていきます。
e-Taxでは、国税システム更改に合わせて「KSK2対応版」の仕様書が公開されています。源泉徴収票等のオンライン送信や、クラウドサービス等を利用した法定調書の提出に関する仕様書も対象です。
源泉徴収票や支払調書などを扱う企業は、利用している作成ソフトだけでなく、提出先と提出方法も確認しておきましょう。法定調書の税務署への提出にはe-Taxや認定クラウド等を利用できます。一方、給与支払報告書は市区町村に提出する書類で、電子提出にはeLTAXを利用します。給与計算・年末調整システムの更新案内と、実際の提出方法を分けて確認することが大切です。
また、KSK2とは別の制度改正として、2027年1月1日以後に提出すべき2026年分以後の給与所得の源泉徴収票については、必要事項を記載した給与支払報告書を市区町村に提出すると、税務署にも源泉徴収票を提出したものとみなされます。この場合、税務署への給与所得の源泉徴収票の別途提出は不要ですが、従業員への源泉徴収票の交付は引き続き必要です。
なお、この特例によって給与所得の源泉徴収票の提出が不要となる場合でも、報酬等の支払調書や退職所得の源泉徴収票などを税務署に提出するときは、提出する調書について記載した法定調書合計表が必要です。
給与計算システム、年末調整システム、法定調書作成システムを利用している場合は、KSK2や新様式への対応予定を確認しましょう。帳票の変更、電子申告データの出力、e-Taxとの連携が新しい仕様に対応しているかが主な確認点です。
デスクトップ版のe-Taxソフトを直接利用している場合は、最新版へ更新されているか確認しておきましょう。また、自社でExcelテンプレートや紙の帳票を管理している場合は、古い様式を使い続けないよう注意が必要です。
経理、給与、人事、情報システム部門で、それぞれの担当範囲と更新時期を共有しておくと対応しやすくなります。
【参考】国税システムの更改に伴うe-Taxの仕様公開と送信試験|e-Tax
KSK2は、国税庁が進める次世代の国税システムです。2026年9月24日の国税システム更改に伴い、一部の申告書等、法定調書、納付書、所得税徴収高計算書、e-Taxの接続方法、処分通知等の電子交付手続きなどが変更されました。
企業の人事労務・給与担当者は、源泉徴収票や法定調書の提出方法、給与計算・年末調整システムの対応状況を確認しておきましょう。
KSK2では国税事務のデータ活用が進むため、企業側も申告内容や法定調書などを正確に管理するとともに、使用する帳票やシステムを最新の状態にしておきましょう。
KSK2への対応では、給与計算・年末調整システムの更新だけでなく、帳票の作成から提出、通知の確認までの担当分担を整理することが大切です。特に2027年からは、電子提出義務の基準引下げや源泉徴収票のみなし提出の特例など、別の制度改正にも注意が必要です。人事・給与部門と経理部門、システム提供会社が情報を共有し、従業員への源泉徴収票の交付も含めて対応しましょう。個別の税務上の取扱いや提出義務の判定など、税務に関する詳細は税理士にご相談ください。
社会保険労務士法人|岡佳伸事務所の代表、開業社会保険労務士として活躍。各種講演会の講師および各種WEB記事執筆。日本経済新聞、女性セブン等に取材記事掲載。2020年12月21日、2021年3月10日にあさイチ(NHK)にも出演。
詳しいプロフィールはこちら


応募者全員にプレゼント!
