

お約束
本コンテンツは労務SEARCHが独自に制作しており、公正・正確・有益な情報発信の提供に努めています。 詳しくはコンテンツ制作ポリシーをご覧ください。 もし誤った情報が掲載されている場合は報告フォームよりご連絡ください。
給与明細は、法定三帳簿と呼ばれる労働者名簿や賃金台帳、出勤簿とは異なり、記載方法が法律で定められていません。
しかし、社会保険料や所得税など給与から控除項目がある場合、従業員に通知することが義務付けられているため、企業は従業員に給与明細を発行する必要があります。
この記事では、給与明細の作成方法について解説します。今すぐ使える給与明細のテンプレートも紹介するので、ぜひ参考にしてください。

給与明細書テンプレート
無料プレゼント中

労務担当者の勤怠シメをラクにする方法
無料プレゼント中
給与明細を作成する上で、必要な書類・データは以下のとおりです。ここでは一つずつ詳しく解説します。
給与明細は、タイムカードなどの勤怠記録を基に作成します。
従業員の始業時刻と終業時刻を打ち込むカードで、タイムレコーダーに差し込み、時刻を打刻して記録します。
勤怠管理システムを導入している企業の場合、ICカードや生態認証、アカウントなどを用いて記録します。
毎年1月31日までに給与支払報告書を地方自治体に提出すると、住民税課税決定通知書(特別徴収税額の通知書)が、5月31日までに地方自治体から送られてきます。

【引用】個人住民税(市民税・県民税)の納税方法と税額通知|鎌倉市
市区町村から、従業員ごとの毎月の住民税の納付額を計算した通知書が企業あてに送られてきたら、6月から翌年5月まで従業員の毎月の給与から差し引きます。
7月に健康保険・厚生年金保険の被保険者報酬月額算定基礎届を提出すると、その情報を基にした標準報酬決定通知書が作成され、送られてきます。
送られてきた通知書には新しい標準報酬月額が記載されており、その標準報酬月額を基にして毎月の給与の社会保険料を計算します。新しい標準報酬月額が適用されるのは9月からです。
全国健康保険協会の「都道府県毎の保険料額表」の標準報酬月額に当てはめることで、健康保険料を求めます。健康保険料は都道府県ごとで異なるため、全国健康保険協会の公式サイトでご確認ください。
全国健康保険協会の健康保険料率は毎年改定されるため、最新の保険料率を確認する必要があります。
源泉徴収税額表とは、所得税及び復興特別所得税を源泉徴収するための税額を計算する表です。所得税は、総支給額から保険料等の控除額、非課税支給額を差し引いた課税対象支給額を基に、扶養親族の人数で税額が決まります。
年度によって税額が異なる可能性があるため、支給対象の年度の表を国税庁の公式サイトから確認する必要があります。

退職手続きかんたんガイド
無料プレゼント中
給与明細の作成方法・手順は以下の通りです。
なお、弊サイトでは給与明細の無料テンプレートを公開しています。勤怠・支給項目・控除項目が分かれているのでシンプルで見やすいデザインです。合計金額の自動計算もできるので、簡単に給与明細を作成できます。
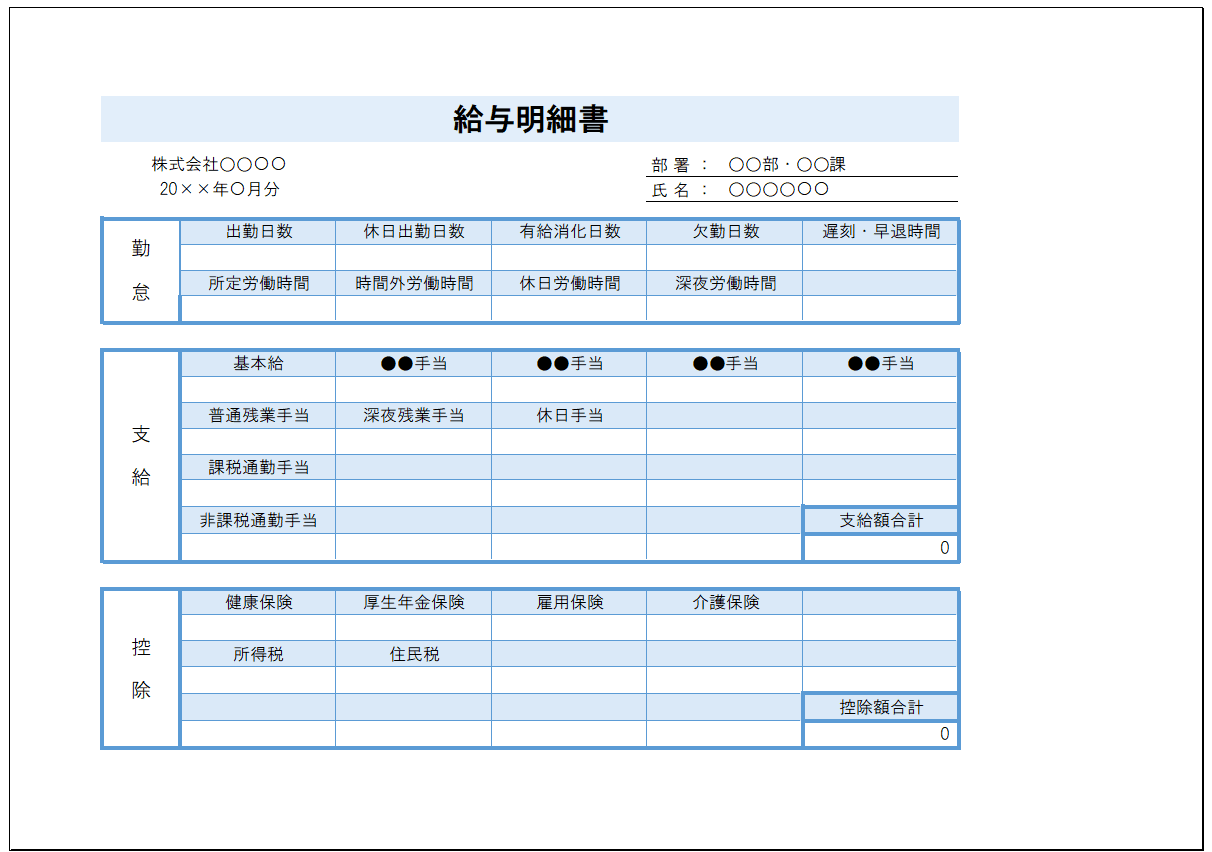
必要な方は下記からダウンロードの上、ご活用ください。
給与明細書テンプレートを無料ダウンロードする>>
給与明細書(アルバイト用)テンプレートを無料ダウンロードする>>
タイムカードの勤怠情報から、実際の出勤日数や勤務時間を計算します。有給休暇を使用している場合は、休暇の残日数の計算も必要です。有給休暇の計算時には、付与日数および失効日数も考慮します。
集計した勤務時間のなかから、普通残業と深夜残業、休日労働の時間をそれぞれ算出します。残業時間がある場合は残業単価を算出し、時間外手当を計算します。
時間外手当=時間外労働時間数×1時間あたりの賃金×割増率
| 労働基準法における割増率の最低基準 | |
|---|---|
| 時間外労働 |
|
| 休日労働 |
|
| 深夜労働 |
|
企業によっては時間外手当の割増率が上記を上回る場合もあるため、給与規程などで確認が必要です。
通勤手当や資格手当、役職手当など、企業によってさまざまな手当がありますが、該当する手当の金額を計算します。
多くの場合、各種手当は固定となっていますが、企業によっては欠勤日数によって日割り計算をする場合もあります。各種手当は、所得税の課税対象外にあてはまるかどうかが重要です。
通勤手当では交通機関を利用している場合は15万円まで、自動車や自転車などで通勤している場合は距離によって4,200円から38,700円までと、課税対象外となる手当金額の上限が決まっているため、計算の際には注意が必要です。
遅刻・早退などの不就労や欠勤があった場合は、もともと支払う予定の賃金より、遅刻や早退、欠勤をした時間分の賃金を差し引いて給与を支給します。
不就労控除や欠勤控除に関しては、労働基準法による明確な定義がなく、企業ごとの就業規則や賃金規定で定められています。
企業によって、遅刻早退は「不就労控除」、終日の休みは「欠勤控除」とする場合もあるようですが、いずれにせよ実際に働いていない時間の賃金を控除するため、「不就労控除」と「欠勤控除」は同じ意味を表しています。
一般的な計算方法として、以下の計算法があります。
遅刻・早退(不就労)控除額=(控除対象の支給合計/月間所定労働日数)÷所定労働時間×遅刻・早退時間数
欠勤控除額=(控除対象の支給合計/月間所定労働日数)×欠勤日数
勤務時間の集計や残業時間の計算、各種手当や不就労控除・欠勤控除の計算が完了したら、すべてを合算して総支給額を計算します。
総支給額=基本給+時間外手当+各種手当
不就労控除や欠勤控除は基本給からマイナスしますが、控除すべき金額は月給制や日給制により異なります。
(欠勤等の扱い)
第43条 欠勤、遅刻、早退及び使用外出については、基本給から該当日数又は時間分の賃金を控除する。
2 前項の場合、控除すべき賃金の1時間あたりの金額の計算は以下のとおりとする。
(1)月給の場合
基本給÷1カ月平均所定労働時間数
(1カ月平均所定労働時間数は第38条第3項の算式により計算する。)
(2)日給の場合
基本給÷1日の所定労働時間数
健康保険や介護保険、厚生年金保険、雇用保険、所得税、住民税などの控除項目を集計し、控除合計額を算出します。
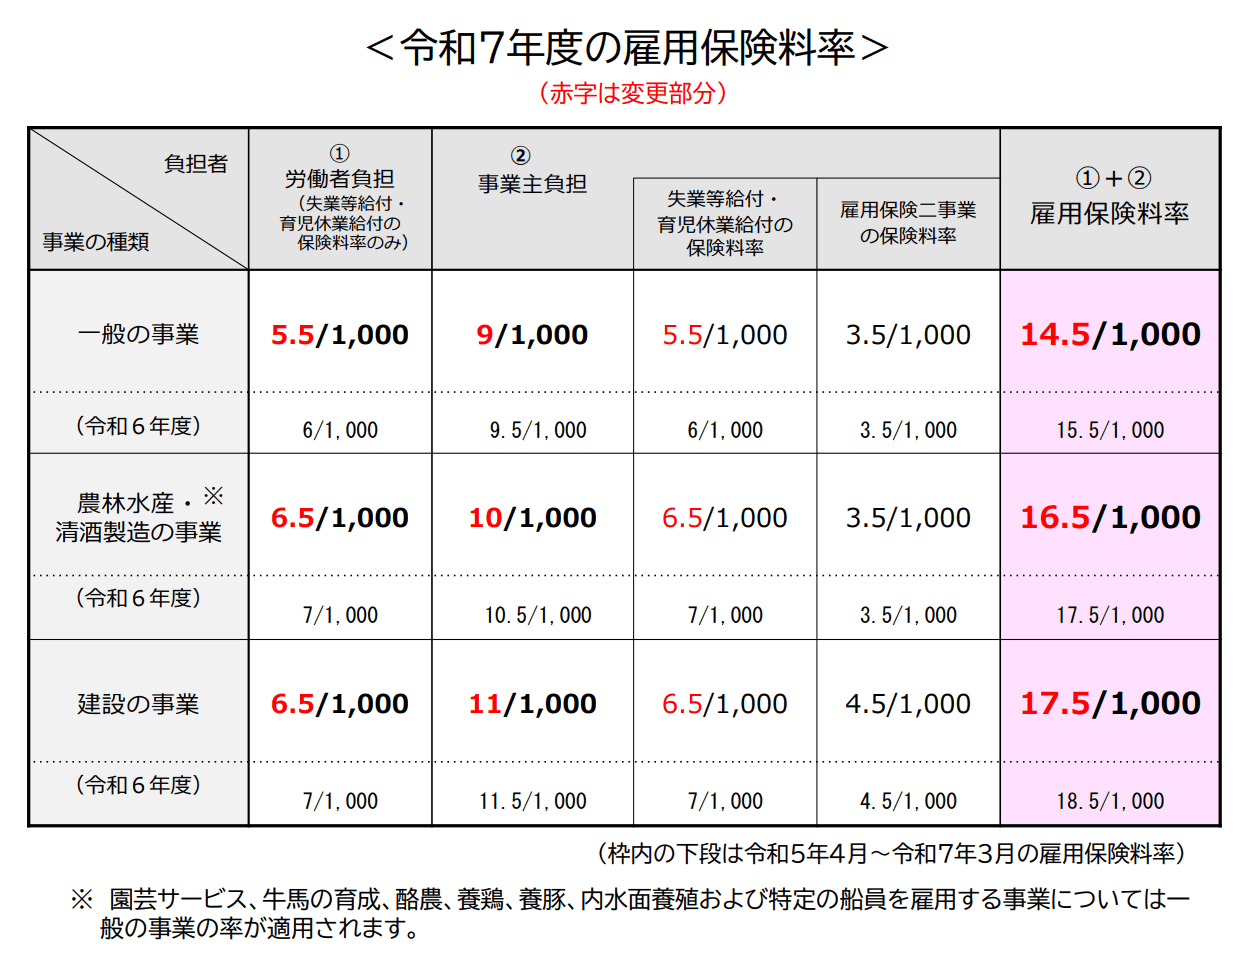
健康保険と介護保険、厚生年金保険については、全国健康保険協会や日本年金機構から送付される納付書をもとに天引きします。雇用保険料は、厚生労働省が公開している「雇用保険料率表」を参考に、以下の計算式で求めます。
雇用保険料=その月の支給額合計×雇用保険料率
年間所得に対する税金を企業があらかじめ差し引くことを、源泉徴収といいます。給与から源泉徴収をおこなう場合、国税庁が毎年公開している「給与所得の源泉徴収税額表」を参考に、計算します。
特別徴収とは、企業が住民税を従業員の給料から差し引き、代わりに納付することを指します。従業員の住民税の計算は、基本的に企業側がおこなう必要はありません。従業員ごとの毎月の住民税の納付額を計算した納付書が、市区町村から企業あてに送られてきます。
控除額を合算し、総支給額から差し引いた金額が差引支給額になります。
差引支給額=総支給額-総控除額
総支給額は基本給に時間外手当や各種手当を含めたもの、総控除額は社会保険料や各種税金、労使協定による控除額を集計したものです。

入社初日の直前に焦っていませんか?
無料プレゼント中
給与明細の作成にあたり、集めるべき書類・データが多く、計算工程も煩雑であるため、以下のようなトラブルが発生する可能性があります。
給与明細の作成に伴うトラブルに備え、以下の対応をおこなっておきましょう。
給与明細の作成は、勤怠の集計を元に各支給額の算出、各控除額の算出をおこなうことが基本となります。

平成26年より神奈川県で社会保険労務士として開業登録を行い、以後地域における企業の人事労務や給与計算のアドバイザーとして活動を行う。
退職時におけるトラブル相談や、転職時のアドバイスなど、労働者側からの相談にも対応し、労使双方が円滑に働ける環境作りに努めている。
また、近時は活動の場をWeb上にも広げ、記事執筆や監修などを通し、精力的に情報発信を行っている。


応募者全員にプレゼント!