この記事で分かること
- 給与明細とは何か、会社に交付義務があるのか
- 勤怠・支給・控除・手取りなど給与明細の見方
- 給与明細の作成方法や電子化、保存期間に関するルール
この記事で分かること
毎月作成する給与明細について、「どこまで記載すればよいのか」「社会保険料や税金はどのように確認するのか」と迷ったことはないでしょうか。
給与明細とは、従業員へ支払う給与の内訳を示す書類です。基本給や各種手当などの支給額、所得税・住民税・社会保険料などの控除額、最終的な手取り額などを確認できます。
所得税法では、給与を支払う際に、給与等の金額や源泉徴収税額など必要事項を記載した「給与等の支払明細書」を従業員へ交付することが義務付けられています。また、健康保険料や厚生年金保険料、雇用保険料を給与から控除した場合にも、控除額を本人へ通知するルールがあります。
給与明細の内容を間違えると、従業員からの問い合わせだけでなく、給与や保険料、税金の計算ミスにもつながりかねません。本記事では、給与明細の見方や記載項目、作成方法、電子化のルールなどを人事・労務担当者にも分かりやすく解説します。給与明細書の無料テンプレートも紹介するため、毎月の給与計算業務にぜひご活用ください。
この記事の目次
給与明細とは、会社が従業員へ支払う給与について、支給額・控除額・差引支給額などの内訳を示す書類です。
一般的な給与明細には、出勤日数や残業時間などの「勤怠」、基本給や各種手当などの「支給」、所得税や社会保険料などの「控除」、実際に従業員へ支払われる「差引支給額」が記載されています。
なお、「給与明細」という名称の書類を交付する義務が労働基準法に直接定められているわけではありません。所得税法第231条では、給与等を支払う際に、給与等の金額や源泉徴収税額など必要な事項を記載した「支払明細書」を受給者へ交付することが義務付けられています。
実務上は、一般に作成されている給与明細が、この支払明細書の役割を担っています。
国内で給与等を支払う会社は、その支払いの際に、給与等の金額や源泉徴収税額などの必要事項を記載した支払明細書を従業員へ交付しなければなりません。
給与等の支払明細書を交付しなかった場合や、虚偽の内容を記載して交付した場合は、所得税法第242条により1年以下の拘禁刑または50万円以下の罰金が科される可能性があります。
また、健康保険料や厚生年金保険料を給与から控除した場合、会社には控除に関する計算書を作成し、その控除額を従業員へ通知する義務があります。雇用保険料を給与から控除する場合についても、控除額を被保険者へ知らせなければなりません。
給与等の支払明細書は、給与を支払う際に交付します。
たとえば、毎月25日が給与支給日の会社であれば、原則としてその給与支給に合わせて明細を交付します。
紙の給与明細を事前に作成している場合でも、作成日だけでなく、従業員へ適切に交付されているかを確認しましょう。
給与明細は、紙だけでなくWeb給与明細システムやメールなどによる電子交付も可能です。
電子交付を行う場合は、原則として従業員の承諾を得る必要があります。ただし、電子交付を行っている場合でも、従業員から書面での交付を請求された場合は、紙の支払明細書を交付する必要があります。
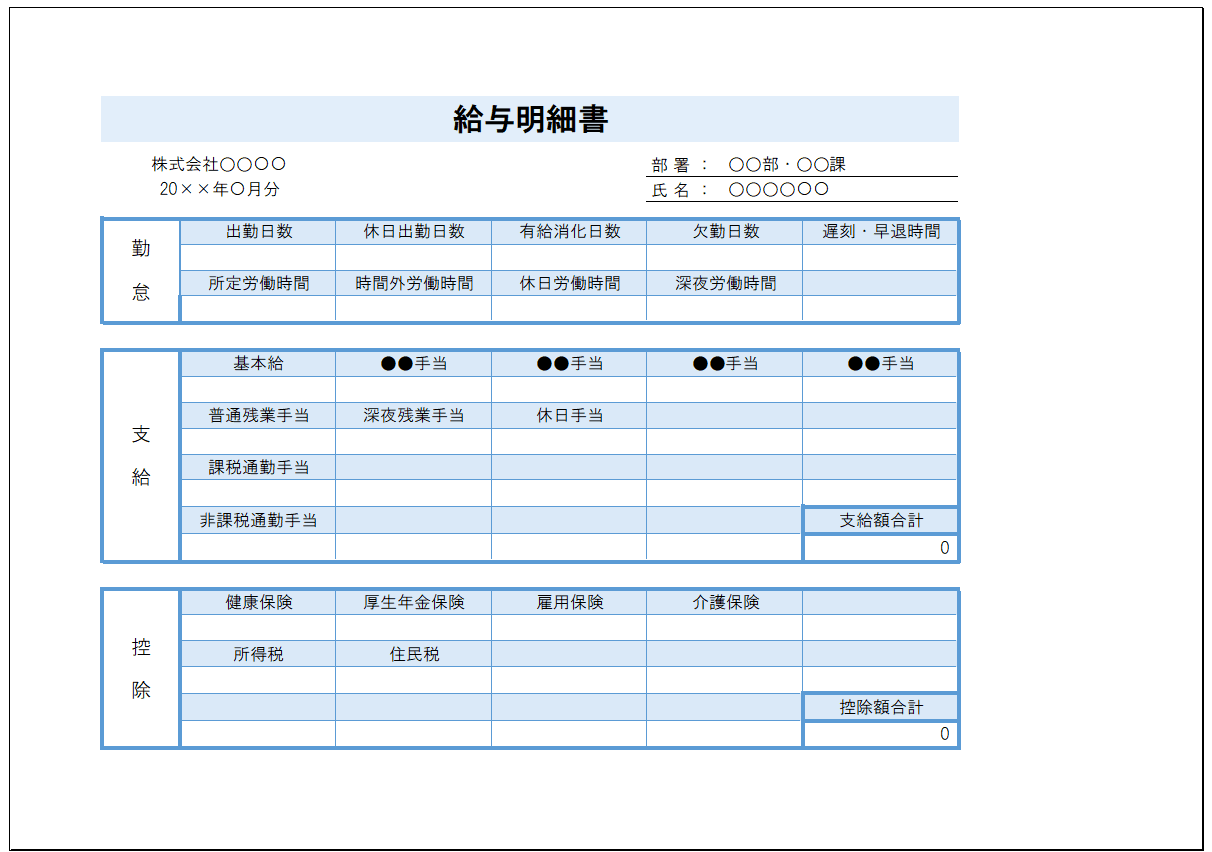
給与明細を一からExcelなどで作成する場合、勤怠・支給・控除といった項目を配置し、各項目の計算式も設定する必要があります。
労務SEARCHでは、Excel形式の給与明細書テンプレートを無料で公開しています。
勤怠欄・支給欄・控除欄が分かれているほか、空欄部分に自社独自の支給項目や控除項目を追加できます。残業手当や合計金額の自動計算にも対応しているため、給与明細を効率よく作成したい場合に便利です。
なお、労務SEARCHで配布しているテンプレートは、普通残業手当・深夜残業手当・休日手当を計算する際の月の所定労働時間が160時間に設定されています。自社の所定労働時間が異なる場合は、数式を修正して使用してください。
給与明細のレイアウトは会社によって異なりますが、主に次の4つに分けると内容を理解しやすくなります。
それぞれの項目には何が記載されているのか、順番に確認しましょう。
勤怠項目には、給与計算の基礎となる出勤日数や労働時間などが記載されます。
| 出勤日数 | 給与計算期間中に出勤した日数 |
|---|---|
| 労働時間 | 実際に労働した時間 |
| 欠勤日数 | 欠勤した日数 |
| 有給休暇取得日数 | 年次有給休暇を取得した日数 |
| 有給休暇残日数 | 基準日時点の有給休暇の残日数 |
| 時間外労働時間 | 法定労働時間を超えて労働した時間など |
| 深夜労働時間 | 原則として午後10時から午前5時までに労働した時間 |
| 休日労働時間 | 法定休日に労働した時間 |
| 遅刻・早退時間 | 遅刻・早退により勤務しなかった時間 |
特に残業代を確認する場合は、「所定労働時間を超えた時間」と「法定労働時間を超えた時間」を混同しないことが重要です。
所定労働時間を超えただけでは、すべての時間について法律上の時間外割増率が適用されるとは限りません。自社の就業規則や労働時間制度と照らして確認しましょう。
支給項目には、会社から従業員へ支払われる給与や手当などが記載されます。
| 基本給 | 労働契約や賃金規程などに基づく基本的な賃金 |
|---|---|
| 時間外・休日・深夜手当 | 時間外労働、休日労働、深夜労働などに対する賃金 |
| 通勤手当 | 通勤に必要な費用を補助する手当 |
| 役職手当 | 役職や職責に応じて支給する手当 |
| 資格手当 | 保有資格などに応じて支給する手当 |
| 家族手当 | 扶養家族など一定の条件に応じて支給する手当 |
| 住宅手当 | 住宅費の補助などを目的として支給する手当 |
基本給や各種手当の合計が総支給額となります。
ただし、「総支給額」と所得税計算上の「課税対象額」は同じとは限りません。たとえば通勤手当には、一定の範囲で所得税が非課税となる制度があります。
給与計算では、「支給するかどうか」と「税金の課税対象になるかどうか」を分けて確認しましょう。
控除項目には、総支給額から差し引く税金や社会保険料などが記載されています。
| 健康保険料 | 健康保険に加入する従業員が負担する保険料 |
|---|---|
| 介護保険料 | 原則として40歳以上65歳未満の健康保険加入者が負担する保険料 |
| 厚生年金保険料 | 厚生年金保険の被保険者が負担する保険料 |
| 雇用保険料 | 雇用保険の被保険者が負担する保険料 |
| 所得税・復興特別所得税 | 給与から源泉徴収する国税 |
| 住民税 | 原則として前年所得などを基準に計算される地方税 |
| その他 | 社宅費、組合費、積立金など会社ごとに設定する控除 |
健康保険料・厚生年金保険料は、原則として標準報酬月額などを基準に計算します。一方、雇用保険料は、対象となる賃金にその年度の雇用保険料率を乗じて計算するのが基本です。
税率や保険料率は改定されることがあるため、給与計算時には必ず最新情報を確認しましょう。
給与明細を見る際に、最も基本となるのが「総支給額」「控除額」「差引支給額」の関係です。
たとえば、総支給額が30万円、所得税・住民税・社会保険料などの控除合計が6万円であれば、差引支給額は24万円です。
| 総支給額 | 300,000円 |
|---|---|
| 控除合計 | 60,000円 |
| 差引支給額 | 240,000円 |
実際に銀行口座へ振り込まれる金額を確認するときは、差引支給額を確認します。
給与に関する書類には、給与明細のほかに「源泉徴収票」「賃金台帳」があります。
いずれも給与に関係するため混同されやすいですが、目的や使用するタイミングが異なります。
| 給与明細 | 源泉徴収票 | 賃金台帳 | |
|---|---|---|---|
| 主な目的 | 給与支払時の支給・控除内容を本人へ知らせる | 1年間の給与や源泉徴収税額などを本人へ知らせる | 従業員ごとの賃金計算内容を会社が記録する |
| 主な対象期間 | 1回の給与支払ごと | 原則1年間 | 賃金支払ごと |
| 主な利用者 | 従業員 | 従業員・税務手続きなど | 会社 |
| 交付・作成 | 給与支払時に本人へ交付 | 本人へ交付 | 会社が作成・保存 |
| 主な根拠法令 | 所得税法 | 所得税法 | 労働基準法 |
賃金台帳については、労働基準法第108条により、会社が各事業場ごとに作成し、賃金を支払うたびに必要事項を遅滞なく記入する義務があります。
つまり、給与明細を従業員へ渡しているからといって、賃金台帳を作成しなくてよいわけではありません。
給与明細は、勤怠情報を集計したうえで支給額・控除額を計算し、最終的な差引支給額を確定して作成します。
基本的な流れは次のとおりです。
給与明細作成の5ステップ
まずは、給与計算期間中の出勤日数、労働時間、時間外労働、休日労働、深夜労働、欠勤、遅刻・早退、有給休暇などを集計します。
給与計算の出発点となる情報のため、タイムカードや勤怠管理システムのデータに打刻漏れや申請漏れがないか確認しましょう。
時間外・休日・深夜労働については、それぞれ適用する割増賃金率が異なるため、区別して集計することも重要です。
次に、労働契約や就業規則、賃金規程などに基づいて基本給・各種手当を計算します。
時間外労働などがあった場合は、対象となる時間に応じた割増賃金も計算します。
欠勤・遅刻・早退による賃金控除を行う場合は、会社の賃金規程などで定めた計算方法に沿って処理しましょう。
健康保険・介護保険・厚生年金保険の対象者について、給与から控除する保険料を確認します。
健康保険料や厚生年金保険料は原則として標準報酬月額を基礎に計算するため、単純にその月の給与額へ保険料率を掛けるわけではありません。
また、雇用保険料率は年度によって変更されることがあるため、最新年度の料率を使用します。
所得税・復興特別所得税は、給与から社会保険料等を控除した後の金額や扶養親族等の数などをもとに、源泉徴収税額表を使用して計算します。
2026年分の給与については、「令和8年分源泉徴収税額表」を使用します。令和8年分の源泉徴収税額表は、2025年度(令和7年度)税制改正による基礎控除の見直しや給与所得控除の改正などを反映しているため、以前の税額表を使用しないよう注意しましょう。
また、2026年度(令和8年度)税制改正により、所得税の基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の見直しが行われました。これらの改正は原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。
そのため、2026年11月までの毎月の源泉徴収事務には令和8年度税制改正による変更はありませんが、2026年12月に行う年末調整では改正後の基礎控除額や給与所得控除、扶養親族等の所得要件を反映する必要があります。
住民税については、原則として市区町村から通知された特別徴収税額に基づいて給与から控除します。所得税の年末調整とは処理方法が異なるため、混同しないよう注意しましょう。
最後に、総支給額から社会保険料、雇用保険料、所得税、住民税、そのほかの控除額を差し引いて、従業員へ支払う差引支給額を確定します。
給与明細を発行する前に、次の点を確認しましょう。
給与明細を確認した従業員から、「先月より手取りが減っている」「社会保険料が急に変わった」と問い合わせを受けることがあります。
給与額に変更があった場合は、次の項目を確認しましょう。
まず確認したいのが、給与計算期間中の勤怠です。
残業時間が減った場合は時間外手当が少なくなり、欠勤・遅刻・早退があれば賃金控除によって支給額が減ることがあります。
前月と総支給額が違う場合は、給与明細の勤怠項目と支給項目を照合すると原因を確認しやすくなります。
健康保険料や厚生年金保険料は、標準報酬月額の変更などによって金額が変わることがあります。
たとえば、定時決定によって標準報酬月額が見直された場合や、固定的賃金の変動などにより随時改定の対象となった場合には、給与から控除する社会保険料が変わることがあります。
また、一定の年齢に達したことで介護保険料の対象になるなど、従業員側の状況によって控除額が変化するケースもあります。
住民税を特別徴収している場合、通常は市区町村から通知された税額に基づいて控除します。年度が切り替わるタイミングなどで、毎月の控除額が変わることがあります。
所得税についても、給与額や扶養親族等の数などによって源泉徴収額が変化します。
手取り額が変わった場合は、支給額だけではなく、税金や社会保険料などの控除項目も確認しましょう。
Web給与明細システムなどを導入すると、給与明細を印刷して一人ずつ配付する必要がなくなり、人事・労務担当者の負担を軽減できます。
一方で、電子化には法律上のルールもあるため、単に紙を廃止すればよいわけではありません。
給与明細を電子化する主なメリットは次のとおりです。
特に従業員数が多い企業では、毎月発生する印刷・封入・配付業務を削減できるため、業務効率化の効果が期待できます。
ただし、システムを導入したからといって給与計算ミスが完全になくなるわけではありません。元データや設定内容が間違っていれば誤った給与明細が作成されるため、最終的なチェック体制は引き続き必要です。
給与等の支払明細書は、一定の要件のもとで電子交付できます。
原則として従業員の承諾を得たうえで、Web上での閲覧や電子メールなど、一定の方法によって交付します。
また、国税庁は、一定の方法で事前に通知したうえで期限までに回答がなかった場合に、電子交付への承諾があったものとみなす取扱いも示しています。
導入時は、閲覧方法やログイン方法、過去の給与明細を確認できる期間などについても従業員へ周知しておきましょう。
電子交付への承諾がある従業員であっても、給与等の支払明細書を書面で交付するよう請求された場合は、会社は紙で交付する必要があります。
給与明細そのものには、会社が給与明細の写しを「○年間保存しなければならない」とする一律の保存期間は定められていません。
ただし、給与計算の根拠となる賃金台帳や労働時間の記録、年末調整に使用する申告書などには、それぞれ保存義務があります。
給与明細だけではなく、関連書類ごとの保存期間を確認して管理しましょう。
所得税法では給与等の支払明細書を従業員へ交付することが定められていますが、給与明細書の控えそのものについて、一律の保存期間が規定されているわけではありません。
ただし、給与の計算内容について従業員から問い合わせを受ける場合もあります。
実務上は、給与計算データや関連する帳簿とともに、過去の支給内容を確認できる状態にしておくと対応しやすくなります。
労働基準法第109条では、労働者名簿、賃金台帳、雇入れ・解雇・賃金その他労働関係に関する重要な書類について、5年間保存することが定められています。
一方、経過措置により、当分の間は保存期間が3年間とされています。
| 労働者名簿 | 本則5年・当分の間3年 |
|---|---|
| 賃金台帳 | 本則5年・当分の間3年 |
| 出勤簿・タイムカードなどの重要書類 | 本則5年・当分の間3年 |
「給与関係書類はすべて3年間」と一括して判断するのではなく、書類ごとに根拠法令と保存期間を確認することが大切です。
年末調整や源泉徴収事務で使用する「給与所得者の扶養控除等(異動)申告書」などについては、給与の支払者が一定期間保存する必要があります。
国税庁によると、対象となる申告書等は、原則として提出期限の属する年の翌年1月10日の翌日から7年間保存します。
2026年の年末調整では、基礎控除申告書・配偶者控除等申告書に加え、特定親族特別控除申告書なども関係するため、最新様式を確認しましょう。
| 給与明細書そのもの | 一律の法定保存期間なし |
|---|---|
| 労働者名簿・賃金台帳など | 本則5年・当分の間3年 |
| 扶養控除等申告書など | 7年 |
給与明細とは、基本給や各種手当などの支給額、所得税・社会保険料などの控除額、最終的な差引支給額など、給与の内訳を確認するための書類です。
所得税法では、給与等を支払う際に給与等の支払明細書を従業員へ交付することが義務付けられています。また、健康保険料・厚生年金保険料・雇用保険料を控除した場合も、控除額を本人へ通知する必要があります。
制度や保険料率、税額表は改正されることもあるため、給与明細を作成するときは常に最新情報をもとに給与計算を行いましょう。
労務SEARCHでは、勤怠・支給・控除の各欄を備え、合計金額などを自動計算できるExcel形式の給与明細書テンプレートを無料で公開しています。給与明細のフォーマット作成を効率化したい方は、ぜひご活用ください。

社会保険労務士の中でも、10%に満たないと言われる助成金を専門に手掛ける特定社会保険労務士/ワークスタイルコーディネーター。なんば社会保険労務士事務所の所長。
詳しいプロフィールはこちら


応募者全員にプレゼント!